Domain enly.de kaufen?
Wir ziehen mit dem Projekt
enly.de um.
Sind Sie am Kauf der Domain
enly.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain enly.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Waffeleisen aus Gusseisen Herzförmige Waffeln 33cm Grill Garten KücheWaffeleisen aus Gusseisen Herzförmige Waffeln 33cm Grill Garten Küche. Robustes Gusseisen (6 kg) – sorgt für gleichmäßige Wärmeverteilung und besonders knusprige Waffeln Großzügige Größe: 24 cm Durchmesser, kompatibel mit 330 mm Ofenringen – ideal für den Einsatz im Garten, über offenem Feuer oder auf dem Herd Für Innen- und Außenbereich geeignet, vielseitig verwendbar – ob in der Küche, beim Camping oder am Kamin Perfekt für Familienfeste, Geburtstage oder besondere Momente. Traditionelles Design, klassischer Stil – gepflegte Optik und robuste Verarbeitung Farbe:Schwarz99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
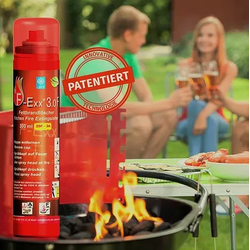
F-Exx 3.0F Feuerlöscher Fettbrandlöscher f. Küche, Haus, GartenJeder kennt die Situation: Man stellt eine Pfanne mit etwas Fett oder Öl auf den Herd oder legt ein Stück Fleisch auf den Grill und wird kurz an die Haustür oder das Telefon gerufen. Aus dem kurzen Moment wird ein längerer - und plötzlich raucht es am Herd. Fast immer geht das gut - und nur das Fett ist verdorben. Aber wenn sich das Fett auf über 300°C erhitzt, kann es sich entzünden. Wenn Sie dann den F-Exx Fettbrandlöscher griffbereit neben der Küchentür oder dem Grill haben, können Sie verhindern, dass aus einem kleinen Unglück die große Katastrophe eines Küchenbrandes oder sogar noch mehr wird. Dass dies nicht selten vorkommt, zeigt die Statistik der Brandursachen: Fettbrände in der Küche zählen zu den häufigsten Brandursachen . Übrigens dürfen Fettbrände nie mit Wasser gelöscht werden - dies führt zu gefährlichen Explosionen . Der Feuerlöscher, der in den meisten Häusern vorhanden ist, steht griffbereit neben der Heizungsanlage - meist im Keller. Bis Sie den geholt haben, steht Ihre Küche schon in hellen Flammen. Der F-Exx Feuerlöscher steht klein und handlich im Regal - er ist nicht höher als eine Flasche und wesentlich dünner. Mit gerade mal 500 g ist er leichter als eine Flasche Bier und die Bedienung ist so einfach wie bei jeder Spraydose . Wie das geht, sehen Sie hier im Video (englisch). Natürlich löscht der F-Exx Feuerlöscher auch den Adventskranz, bei dem man vergessen hat, die Kerze zu löschen. Das Löschmittel ist für alle Brände außer brennbare Flüssigkeiten wie Benzin o. ä. geeignet. Eine genaue Beschreibung der technischen Eigenschaften und der Handhabung finden Sie im Produktdatenblatt . Die beiden anderen Modelle, die wir nicht ständig in unserem Sortiment führen, können wir für Sie bestellen. Maße: Ca. 24,5 x 5 cm(Höhe x Durchmesser) Gewicht: Ca. 500 g16,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
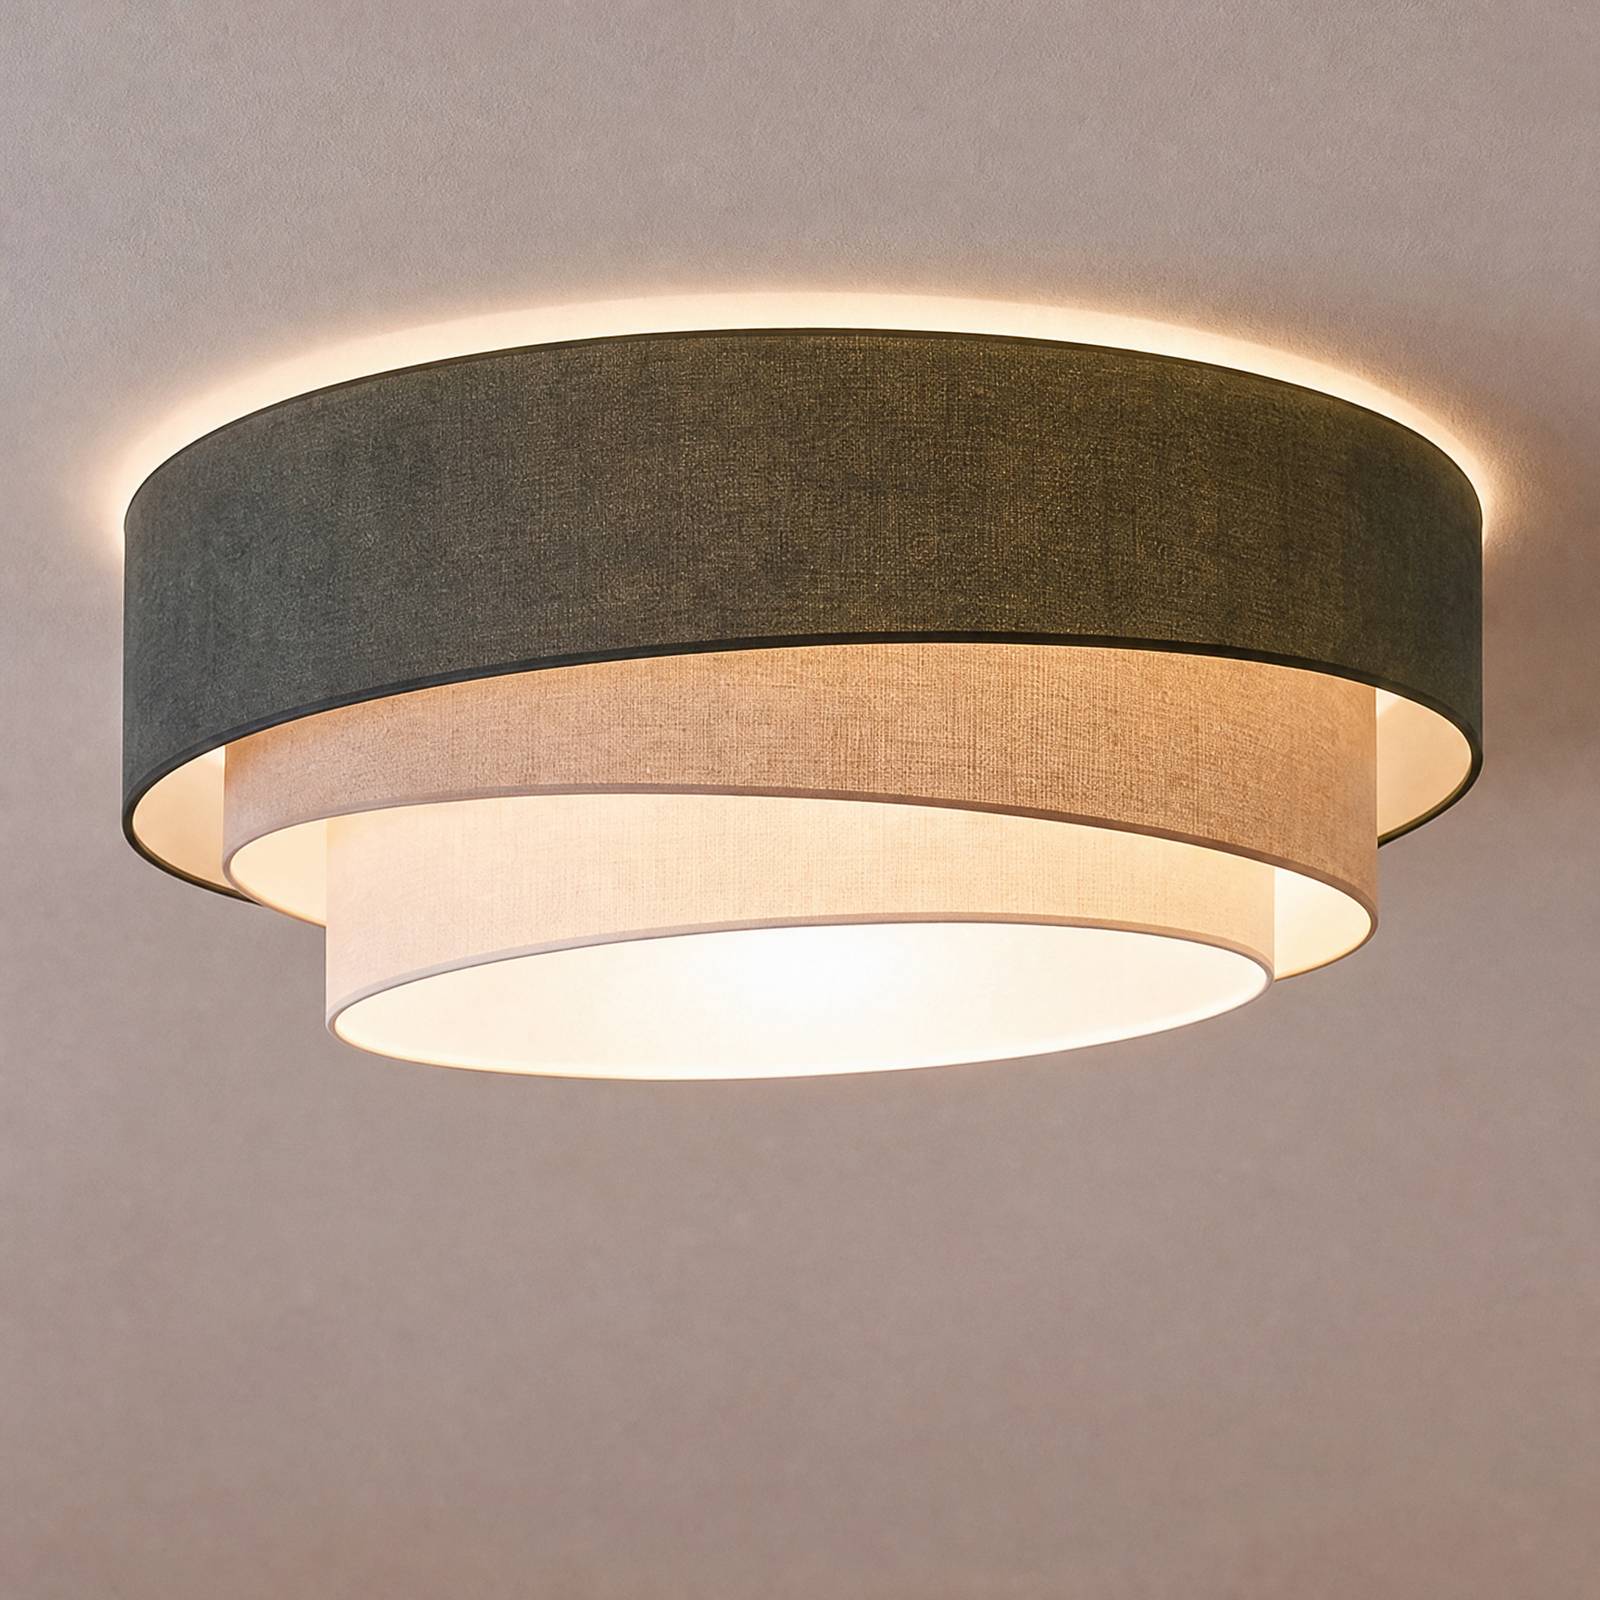
Deckenlampe Trio Duolla, für Küche, Textil / Stoff / Seide, Junges Wohnen, DeckenlampeDie Deckenlampe Trio vereint zeitlose Eleganz mit moderner Funktionalität. Das Zusammenspiel von unterschiedlichen Farben sorgt für ein harmonisches Design, das sich nahtlos in verschiedene Wohnstile einfügt. Gefertigt aus hochwertigen Materialien wie Textil, Metall und Folie, überzeugt sie durch eine langlebige Verarbeitung und ein ansprechendes Design. Die Leuchte ist ideal für den Einsatz in Räumen wie Küche, Schlafzimmer, Wohnzimmer, Esszimmer oder Flurbereich geeignet und schafft in jedem Umfeld eine angenehme Lichtatmosphäre. Ein besonderes Merkmal der Deckenlampe Trio ist ihre Fertigung in Europa, die für Qualität und Präzision steht. Mit einer E27-Fassung bietet sie die Möglichkeit, verschiedene Leuchtmittel zu integrieren.239,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
EFB Elektronik EFB-Elektronik Patch-Kabel LC Multi-Mode M bis SC multi-mode M 1 m Glasfaser 50/125 Mikrometer OM4 halogenfrei violett (O0323.1)Produktbeschreibung: EFB-Elektronik Patch-Kabel - 1 m - 1 m - violett, Typ: Patch-Kabel - OM4, Technologie: Duplex Glasfaser, Glasfasertyp: Multi-Modus, Leistungsmerkmale: Halogenfrei, schwer entflammbar, Kabellänge: 1 m, Länge: 1 m, Kern- / Manteldurchmesser: 50/125 Mikrometer, Anschluss: 2 x LC Multi-Mode - männlich, Stecker (zweites Ende): 2 x SC multi-mode - männlich, Farbe: Violett, Ausschlussklausel für Bildfarbe: Das dargestellte Bild des Produkts kann eine andere Farbe aufweisen12,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Waffeleisen aus Gusseisen Herzförmige Waffeln 33cm Grill Garten KücheWaffeleisen aus Gusseisen Herzförmige Waffeln 33cm Grill Garten Küche. Robustes Gusseisen (6 kg) – sorgt für gleichmäßige Wärmeverteilung und besonders knusprige Waffeln Großzügige Größe: 24 cm Durchmesser, kompatibel mit 330 mm Ofenringen – ideal für den Einsatz im Garten, über offenem Feuer oder auf dem Herd Für Innen- und Außenbereich geeignet, vielseitig verwendbar – ob in der Küche, beim Camping oder am Kamin Perfekt für Familienfeste, Geburtstage oder besondere Momente. Traditionelles Design, klassischer Stil – gepflegte Optik und robuste Verarbeitung Farbe:Schwarz99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
F-Exx 3.0F Feuerlöscher Fettbrandlöscher f. Küche, Haus, GartenJeder kennt die Situation: Man stellt eine Pfanne mit etwas Fett oder Öl auf den Herd oder legt ein Stück Fleisch auf den Grill und wird kurz an die Haustür oder das Telefon gerufen. Aus dem kurzen Moment wird ein längerer - und plötzlich raucht es am Herd. Fast immer geht das gut - und nur das Fett ist verdorben. Aber wenn sich das Fett auf über 300°C erhitzt, kann es sich entzünden. Wenn Sie dann den F-Exx Fettbrandlöscher griffbereit neben der Küchentür oder dem Grill haben, können Sie verhindern, dass aus einem kleinen Unglück die große Katastrophe eines Küchenbrandes oder sogar noch mehr wird. Dass dies nicht selten vorkommt, zeigt die Statistik der Brandursachen: Fettbrände in der Küche zählen zu den häufigsten Brandursachen . Übrigens dürfen Fettbrände nie mit Wasser gelöscht werden - dies führt zu gefährlichen Explosionen . Der Feuerlöscher, der in den meisten Häusern vorhanden ist, steht griffbereit neben der Heizungsanlage - meist im Keller. Bis Sie den geholt haben, steht Ihre Küche schon in hellen Flammen. Der F-Exx Feuerlöscher steht klein und handlich im Regal - er ist nicht höher als eine Flasche und wesentlich dünner. Mit gerade mal 500 g ist er leichter als eine Flasche Bier und die Bedienung ist so einfach wie bei jeder Spraydose . Wie das geht, sehen Sie hier im Video (englisch). Natürlich löscht der F-Exx Feuerlöscher auch den Adventskranz, bei dem man vergessen hat, die Kerze zu löschen. Das Löschmittel ist für alle Brände außer brennbare Flüssigkeiten wie Benzin o. ä. geeignet. Eine genaue Beschreibung der technischen Eigenschaften und der Handhabung finden Sie im Produktdatenblatt . Die beiden anderen Modelle, die wir nicht ständig in unserem Sortiment führen, können wir für Sie bestellen. Maße: Ca. 24,5 x 5 cm(Höhe x Durchmesser) Gewicht: Ca. 500 g16,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Deckenlampe Trio Duolla, für Küche, Textil / Stoff / Seide, Junges Wohnen, DeckenlampeDie Deckenlampe Trio vereint zeitlose Eleganz mit moderner Funktionalität. Das Zusammenspiel von unterschiedlichen Farben sorgt für ein harmonisches Design, das sich nahtlos in verschiedene Wohnstile einfügt. Gefertigt aus hochwertigen Materialien wie Textil, Metall und Folie, überzeugt sie durch eine langlebige Verarbeitung und ein ansprechendes Design. Die Leuchte ist ideal für den Einsatz in Räumen wie Küche, Schlafzimmer, Wohnzimmer, Esszimmer oder Flurbereich geeignet und schafft in jedem Umfeld eine angenehme Lichtatmosphäre. Ein besonderes Merkmal der Deckenlampe Trio ist ihre Fertigung in Europa, die für Qualität und Präzision steht. Mit einer E27-Fassung bietet sie die Möglichkeit, verschiedene Leuchtmittel zu integrieren.239,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
EFB Elektronik EFB-Elektronik Patch-Kabel LC Multi-Mode M bis SC multi-mode M 1 m Glasfaser 50/125 Mikrometer OM4 halogenfrei violett (O0323.1)Produktbeschreibung: EFB-Elektronik Patch-Kabel - 1 m - 1 m - violett, Typ: Patch-Kabel - OM4, Technologie: Duplex Glasfaser, Glasfasertyp: Multi-Modus, Leistungsmerkmale: Halogenfrei, schwer entflammbar, Kabellänge: 1 m, Länge: 1 m, Kern- / Manteldurchmesser: 50/125 Mikrometer, Anschluss: 2 x LC Multi-Mode - männlich, Stecker (zweites Ende): 2 x SC multi-mode - männlich, Farbe: Violett, Ausschlussklausel für Bildfarbe: Das dargestellte Bild des Produkts kann eine andere Farbe aufweisen12,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Herman, Eva: Altes Wissen aus Garten & KücheAltes Wissen aus Garten & Küche , Stabil durch den Wandel mit Eva Herman & Andreas PoppEin autarkes Leben mit eigenem gesundem Gemüse, selbst gebackenem Brot, Eiern aus eigener Hühnerhaltung und Medizin aus Heilpflanzen, die im Kräutergarten wachsen - das macht Freude und darauf liegt Segen.Immer mehr Menschen wird klar, dass wir uns in einem gewaltigen Wandel befinden, von dem noch niemand weiß, wohin er die Menschheit führen wird. Angesichts dessen braucht es Mut, Zuversicht und ein wenig Know-how, um die Geschenke der Natur zu nutzen. Sie kann uns mit allem versorgen, was wir brauchen, um stabil durch den Wandel zu kommen. In ihrem neuen Buch teilt die beliebte Journalistin und Bestsellerautorin Eva Herman ihr umfangreiches Wissen und ihre Erfahrungen, die sie in den vergangenen Jahren auf ihrem Bauernhof in Kanada gesammelt hat. Zusammen mit ihrem Mann Andreas Popp führt sie dort ein autarkes, selbstbestimmtes Leben mitten in der Natur.Selbstversorgung macht FreudeSelbstversorgung ist auch ohne Vorkenntnisse machbar und bereitet große Freude. Man sollte damit allerdings nicht erst in der Krise beginnen, sondern sich sinnvoll vorbereiten. Schnell lässt sich erkennen: Wenn wir uns respektvoll der Natur anvertrauen, ist sie in Zeiten des Wandels ein verlässlicher Partner an unserer Seite. Mit Dankbarkeit für die hilfreichen Naturwesen, Respekt vor der Schöpfung, Geduld und wachsender Erfahrung gelingen reiche Ernten. Aus selbst vermehrten Samen wachsen die schönsten Kräuter und Gemüse, ganz sicher ohne Gentechnik. Mit einfachen Mitteln, die größtenteils im eigenen Garten zu finden sind, können Schädlinge ohne jegliche chemische Keule in Schach gehalten werden. Das ist gut für die Natur und wahrt die Unabhängigkeit.Bereits unsere Vorfahren wussten, wie es gehtUnsere Vorfahren wussten all das bereits. Für sie war Selbstversorgung kein Trend, sondern ihr tägliches Leben. Aus deren großem Erfahrungsschatz schöpft Eva Herman und macht ihn nutzbar für unsere Zeit.Sie nimmt uns mit in ihre Küche, wo aus der reichen Ernte mit Liebe und Kreativität köstliche Vorräte werden. Wir lernen mit ihr, duftende Brote zu backen, die auch Anfängern gelingen. Eva Hermans sieben Lieblingsheilkräuter, die sie detailliert mit zahlreichen Anwendungsmöglichkeiten vorstellt, können viele Leiden lindern und gehören in jede Hausapotheke. Beim Besuch in Andreas Popps Hühnerstall erfahren wir, was es braucht, um Hahn und Hühnern ein gutes, produktives Leben zu bereiten.Wundervoll geschrieben, macht dieses Buch Lust, sofort mit der Selbstversorgung zu beginnen, einfach weil sie glücklich macht.Mit zahlreichen Tipps, Rezepten und Inspirationen für ein selbstbestimmtes Leben , Temperatursensoren > Motorkühlung , Auflage: 3. Auflage August 2025, Erscheinungsjahr: 202405, Produktform: Leinen, Autoren: Herman, Eva, Auflage: 24003, Auflage/Ausgabe: 3. Auflage August 2025, Seitenzahl/Blattzahl: 256, Abbildungen: durchgehend farbig illustriert, Keyword: Autarkie; Bauernhof; Hühner; Natur; Selbstversorgung, Fachschema: Garten~Gartenbau / Garten, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Garten und Gärtnern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kopp Verlag, Verlag: Kopp Verlag, Verlag: Kopp Verlag e.K., Länge: 244, Breite: 180, Höhe: 22, Gewicht: 756, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.